
一、先说清楚这张榜是什么
a16z 的《Top 100 Gen AI Consumer Apps》是消费级 AI 最受关注的榜单之一。此前六版都按网站访问量(Similarweb)和移动月活(SensorTower)排名,比的是「有多少人在用」。第七版首次新增了一张 「消费级 AI 应用月收入 Top 50」,依据的是数据公司 YipitData 追踪的美国消费者银行卡消费记录(覆盖 1200 万以上美国用户,口径为 2026 年 8 月刷卡额)。比的是「有多少人愿意掏钱」。
① 它只统计美国消费者个人刷卡,不等于任何一家公司的总收入,也不覆盖企业采购;② Google 的 Gemini 因收入无法从 Google 整体拆分而缺席,所以「榜上没有」不等于「卖不动」;③ a16z 自身持有部分上榜公司股权,解读时需要留一分清醒。
二、四个数字,先看清这个市场的形状
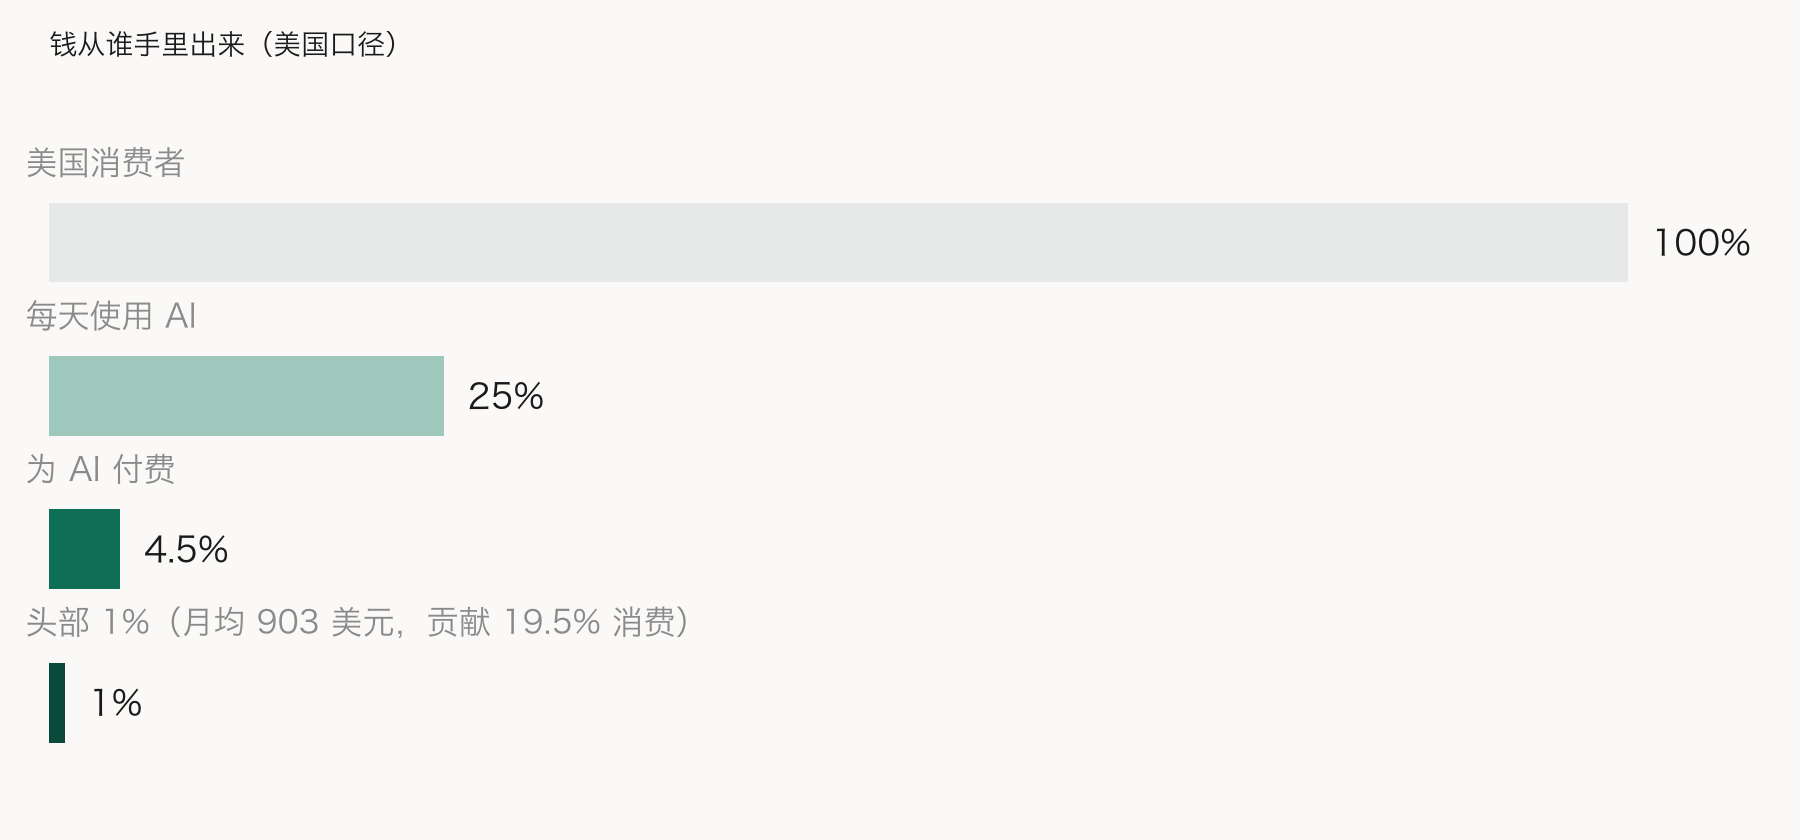
美国消费者为 AI 付费的漏斗(数据来源:a16z / YipitData)
近一半美国人说自己在使用 AI,但每天都用的只有 25%;真正为 ChatGPT、Gemini 或 Claude 至少付过一次费的,只有 4.5%——一年前这个数字是 2.1%。翻了倍,基数依然很小。
更关键的是钱花得极不均匀:付费用户里消费最高的 1%,平均每月在 AI 上刷掉 903 美元,这 1% 贡献了全部可观测消费的 19.5%,前 10% 加起来超过一半;而付费用户的月消费中位数只有 25 美元,一年半几乎没有动。一句话概括:这不是一个「慢慢长大」的市场,而是一个极端幂律市场——增长几乎全部发生在顶端,中间层是平的。
三、一半以上的钱,花在「让 AI 生成内容」上
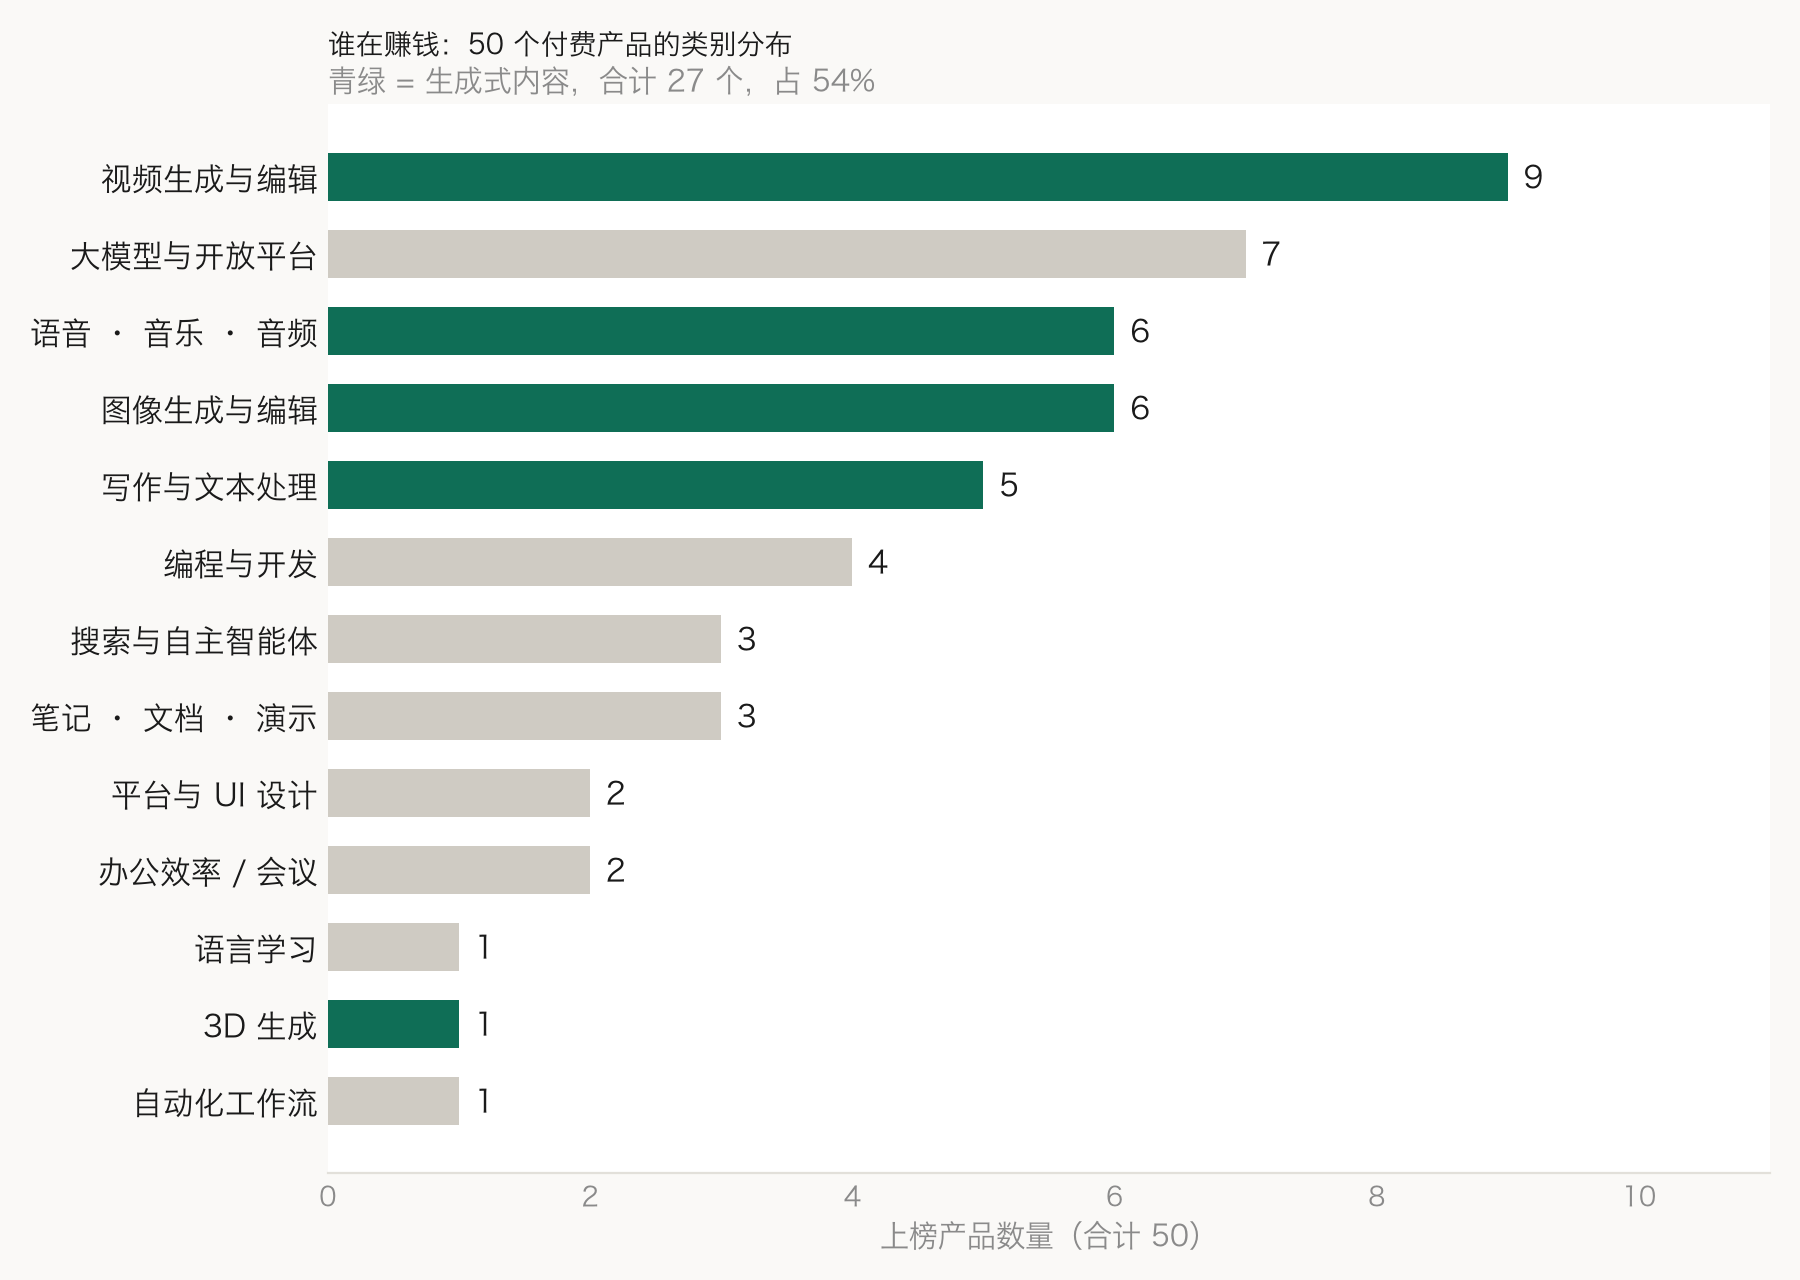
按类别拆开的 50 个付费产品(青绿为生成式内容,合计 27 个)
把 50 个上榜产品按类别归拢,结果相当集中:
| 类别 | 数量 | 代表产品 |
|---|---|---|
| 视频生成与编辑 | 9 | Higgsfield、HeyGen、可灵 AI、Descript、Topaz Labs、InVideo、TopView、Synthesia |
| 大模型与开放平台 | 7 | OpenAI、Anthropic、OpenRouter、Hugging Face、MiniMax、xAI、Nous Research |
| 语音 · 音乐 · 音频 | 6 | Suno、ElevenLabs、Otter.ai、PLAUD、Speechify、Moises |
| 图像生成与编辑 | 6 | Midjourney、OpenArt、Reface、Photoroom、Evoto AI、Fotor |
| 写作与文本处理 | 5 | QuillBot、NovelAI、JustDone、Sudowrite、Jasper |
| 编程与开发 | 4 | Replit、Lovable、Zealy、Cognition |
| 搜索与自主智能体 | 3 | Perplexity、Manus、Genspark |
| 笔记 · 文档 · 演示 | 3 | Notion、Gamma、beautiful.ai |
| 平台与 UI 设计 | 2 | Canva、Figma |
| 办公效率 / 会议 | 2 | Superhuman、Fireflies |
| 语言学习 | 1 | Jumpspeak |
| 3D 生成 | 1 | Meshy(榜单唯一的 AI 3D 公司,年经常性收入已破 1 亿美元) |
| 自动化工作流 | 1 | n8n |
把视频(9)、图像(6)、音频(6)、写作(5)、3D(1)加起来,生成式内容一共 27 个,占 54%。榜单上一半以上的钱,花在「让 AI 产出一段可以交付的内容」上。a16z 自己也注意到了这一点,并给出一个耐人寻味的观察:即便通用模型在图像和视频生成上不断进步,消费者仍在持续为专业化的创意工具付费。
四、六个反直觉的信号
信号一:「数量最多的是视频生成」——那是数量,不是钱
视频生成类以 9 个产品居首,但这是上榜数量,不是收入集中度。收入榜前五依次是 OpenAI、Anthropic、Canva、Superhuman、Higgsfield——头部收入仍然被大模型和通用设计工具吃下。视频生成是一场典型的长尾混战,而大模型层是头部固化。两件事的含义完全不同。
信号二:「自动化工作流只上榜 1 个」,是全榜最被误读的一条
这是整张榜最有价值、也最容易读反的数据。结论不是「效率工具没人要」,而是:效率类需求真实存在,但高度集中在专业用户身上,普通消费者不为「省时间」付费。
信号三:头部创意工具,是靠自研模型撑起来的
a16z 明确指出,收入榜上多款头部创意产品(Midjourney、HeyGen、可灵、Topaz Labs 等)都建立在自研模型之上。反过来说,单纯「套壳调用通用模型」的产品,在这张榜上找不到位置——它们既没有成本优势,也没有体验差异。
信号四:中国产品在流量榜有 9 家,在美国人的账单上只剩 3 家
网页流量榜上,中国产品占了 9 席:DeepSeek 第 5、豆包第 10、夸克第 17、Kimi 第 21、CapCut 第 22、通义第 24、Z.ai 第 33、Manus 第 38、可灵第 49。而到了收入榜,只剩三家:Manus 第 19、可灵第 26、MiniMax 第 42——都不是聊天助手,一个替人干活,两个做视频与音频生成。一句话:拿流量靠通用助手,收到钱的是工具。
需要说明的是,这张榜只统计美国消费者刷卡,中国产品的主场不在这里,名次靠后并不代表整体营收弱。
信号五:29 家上榜公司,从来没进过流量榜
收入榜前 50 里,有 29 家在网页榜和移动榜上都找不到;三张榜全部登上的只有 7 家。「有人用」和「有人付钱」已经是两拨产品了。这对做增长的人是一记提醒:访问量领先,不等于商业化领先。
信号六:订阅是绝对主流,广告还在门外
网页榜上的 44 个 AI 原生产品中,84% 卖订阅,64% 卖额度,有广告的只占 14%,靠交易抽成的只有 2%。这与上一代消费互联网完全相反——2025 年 Meta 有 97.6% 的收入来自广告、Alphabet 是 73.2%。原因很直接:模型太贵,烧不起免费用户。而这,也正是「只有 4.5% 的人在付费」的由来。
五、这些信号对做产品的人意味着什么
六、写在最后
这张榜真正改变的,不是「该做什么」,而是「该服务谁」。当只有 4.5% 的人愿意付钱、而顶端 1% 每月刷掉 903 美元时,任何面向大众的通用产品,都是在跟一个漏斗底较劲;反倒是面向专业用户、解决一个具体交付问题的产品,有可能拿到确定的现金流。